法务税务筹划办公环境:从“账房先生”到“战略伙伴”的空间革命
2025年初,某地方法院公布的一起涉税服务合同纠纷案,在财税法律圈内引发不小震动。一家中型制造企业因税务筹划方案失误,被税务机关追缴税款及滞纳金逾两千万元,企业随即向为其出具方案的咨询机构追责。法院最终认定,该咨询机构虽在合同中标注“本方案不构成正式法律意见”,但其系统性遗漏关键税收优惠政策的行为构成重大过失,判令其承担部分赔偿责任。判决一出,不少企业法务部门开始重新审视一个问题:税务筹划的“第一道防线”,究竟在合同文本里,还是在日常办公的每一个决策场景中?
这起案件折射出的,是近年来法务税务筹划领域一个显著的趋势——单纯的“技术合规”已不足以支撑企业安全,法务与税务职能的深度融合,以及承载这一融合的物理与数字办公环境,正成为企业风控体系的新战场。
过去三年,法律圈与媒体圈的高频讨论点,早已从“如何避税”转向“如何在不违法的前提下优化税负结构”。金税四期全面上线后,以“数据管税”为核心的征管模式,让过往依赖信息不对称的筹划空间急剧压缩。同一时间,各地高院陆续发布涉税典型案例,反复强调“实质重于形式”的裁判原则。某省高院在2024年的一起关联交易定价纠纷中,明确否定了企业仅凭形式合规的转让定价文件对抗税务机关实质调整的效力,这一判决被法律界视为对“纸面筹划”的当头棒喝。
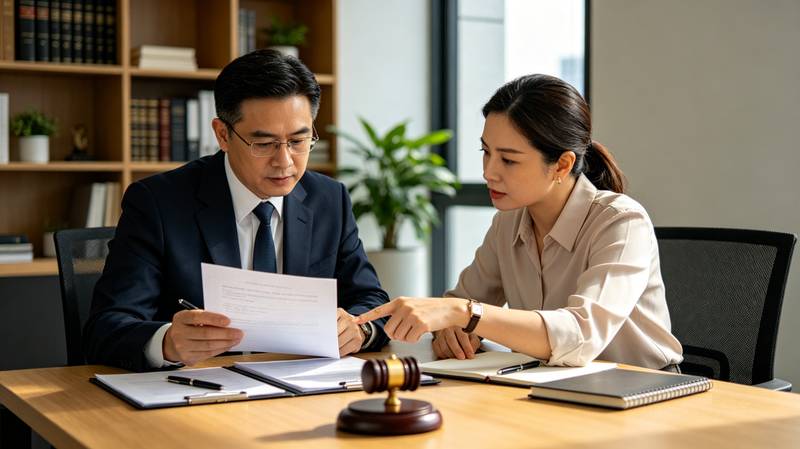
在此背景下,那些真正具备前瞻视野的法务团队,早已不再满足于在会议室里审阅合同、在邮件里交换意见。他们开始重塑办公环境——这里的“环境”不仅是物理空间,更是一种工作流和决策机制。某知名红圈所代理的一起跨境并购税务优化项目中,团队并非简单地出具一份法律意见书,而是将法务、税务顾问与财务人员置于同一个项目工作室,通过实时共享数据看板、同步更新交易架构模型,将税务风险排查前置到交易谈判的每一个环节。该项目最终为委托方节省数亿元税负成本的同时,成功通过了税务机关的反避税调查。承办律师事后复盘时提到一个细节:当税务专员与法务律师坐在同一张桌子旁,对着同一块屏幕讨论合同条款的税务影响时,许多潜在争议在起草阶段就被消弭了。
这种办公环境变革的背后,是法律逻辑对财税逻辑的主动“编码”。以往,法务部与税务部各自为政,法务关注合同效力与违约责任,税务关注计税基础与优惠适用,两者之间的灰色地带往往成为风险滋生的温床。而在新型的协同办公框架下,环境本身成为制度约束的一部分:合同审批流程嵌套税务影响评估节点,知识产权许可协议必须附带完整的税务成本测算,甚至连办公场所的选址与租赁,都要前置考量地方税收返还政策的合规边界。这不是简单的流程叠加,而是将税务筹划从“事后补救”重构为“事前工程”。
从行业实践来看,一些头部企业已经开始尝试“法税融合办公室”模式。在这种模式下,办公空间的设计刻意打破部门壁垒,采用开放式工位与共享议事区,法务人员与税务专员定期进行岗位轮换培训。更重要的是,数字化工具的深度嵌入——法律数据库与税务风险预警系统对接,当合同条款涉及特定税率变动时,系统会自动触发提示并推送相关判例。这种环境营造的不仅是效率,更是一种组织的“风险嗅觉”。
回到文章开头的那个判例,它给予行业的启示或许不在于责任比例的划分,而在于警示每一个企业:税务筹划的安全边际,从来不是孤立的法律意见书所能覆盖。当征管环境日益透明、司法裁判日益看重商业实质,法务与税务的协同办公环境,已经从“可选优化项”变成了“必选基础设施”。那些率先完成这一空间革命的企业,构筑的不仅是合规的护城河,更是在不确定的经济周期中,一份可量化的竞争优势。
对于正在审视自身法务税务体系的企业决策者而言,改变或许可以从一个简单的问题开始:下一次税务筹划会议,法务顾问是坐在你的对面,还是坐在你的身旁?
本站所有文章、数据、图片均来自互联网,一切版权均归源网站或源作者所有。
如果侵犯了你的权益请来信告知我们删除。邮箱:565231493@qq.com